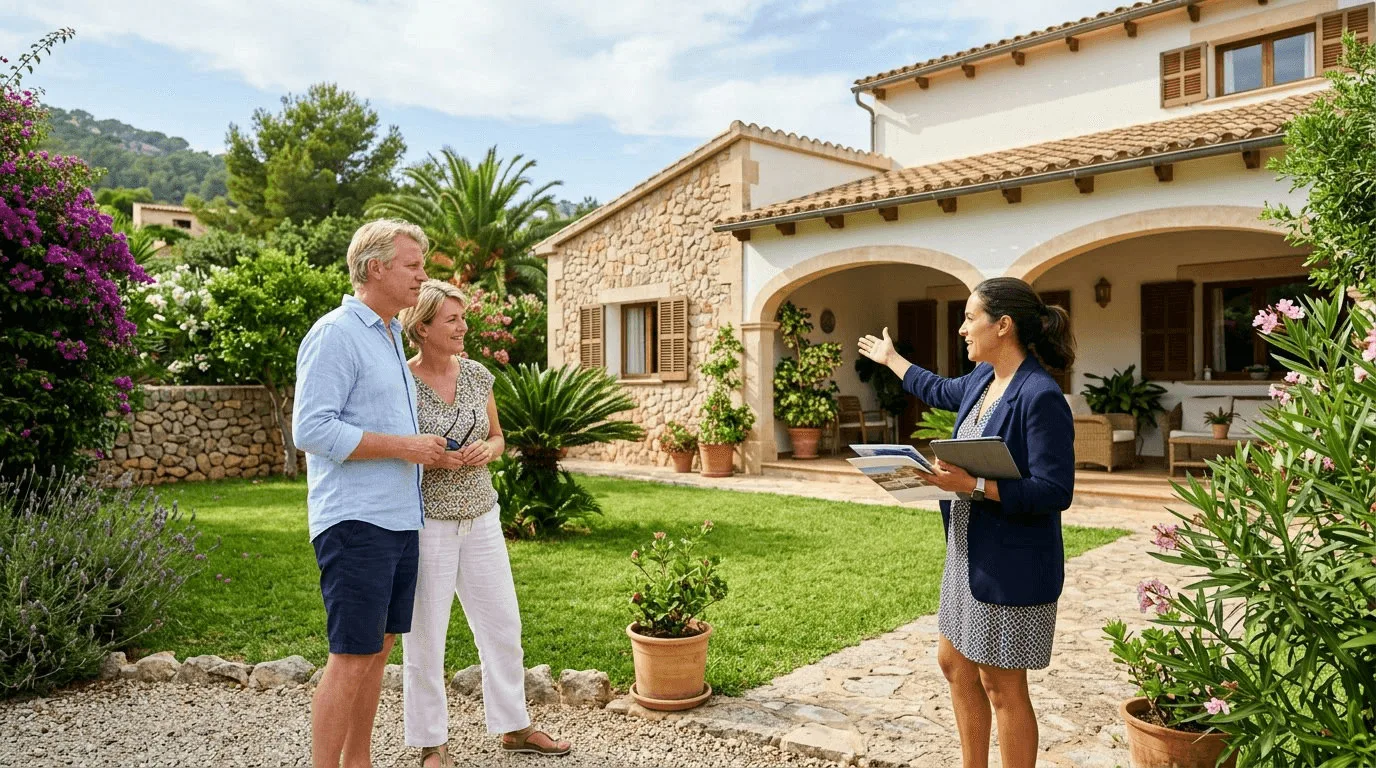
Droom je van een huis in het zonnige zuiden? Lees hier waarom een goede voorbereiding van cruciaal belang is bij het kopen van een woning in het buitenland.
Veel mensen denken pas aan hun verzekering als er iets misgaat. Dat is begrijpelijk, maar het is wel het moment waarop je ontdekt of je dekking klopt. Door voor vertrek even de tijd te nemen, voorkom je onaangename verrassingen. Je pakt je koffer, checkt je paspoort en boekt de taxi. Maar wat als je verzekering niet dekt wat je denkt? Met deze checklist van acht punten weet je vóór vertrek precies waar je aan toe bent.
Elke loonstrook ziet er net iets anders uit, maar de onderdelen zijn bijna altijd hetzelfde. Bovenaan staan je persoonlijke gegevens, de periode waarover je wordt betaald en de naam van je werkgever. Daaronder volgt het bruto loon. Je kijkt waarschijnlijk alleen naar het bedrag onderaan je loonstrook en klikt hem dan weg. Maar de rest van die strook vertelt veel meer. Wat staat daar eigenlijk, en waar moet je op letten?
Juridische problemen kondigen zich zelden aan. Een klant betaalt niet, een opdracht loopt anders dan afgesproken of iemand vraagt wat je met zijn gegevens doet. Dan blijkt vaak dat je afspraken niet goed zijn vastgelegd of dat je niet kunt aantonen hoe je met persoonsgegevens omgaat. Wanneer keek je voor het laatst naar je contracten, privacyverklaring en algemene voorwaarden? Als je even moet nadenken, is dit artikel iets voor jou. Met drie snelle checks weet jij binnen een uur hoe het ervoor staat.
Slechte tijdregistratie begint zelden met een grote fout. Het gaat via kleine gewoontes die onschuldig lijken. Je beantwoordt na het eten nog even een mail van een klant. Je belt tien minuten met iemand over een kleine aanpassing. Het is de laatste werkdag van de maand en je uren kloppen niet met je facturen. Er is werk gedaan dat nergens op een rekening staat. Hoe komt dat, en wat kost het je eigenlijk?
De NHG-grens bepaalt tot welke woningwaarde je een hypotheek met NHG kunt afsluiten. Bij een hypotheek met aanvullende energiebesparende voorzieningen ligt de maximale NHG-lening in 2027 op € 530.000,- (€ 500.000,- reguliere NHG-grens plus maximaal € 30.000,- voor de energiebesparende voorzieningen). Wil je volgend jaar je eerste huis kopen? Dan telt één datum extra zwaar: 1 januari 2027. Dan verandert de NHG-grens, en dat kan bepalen of jij ook een Starterslening krijgt. Lees hier waarom timing alles is.
Veel mensen denken dat hun huisdieren vanzelf gedekt zijn via de aansprakelijkheidsverzekering. Dat klinkt logisch, maar het ligt vaak genuanceerder. Een standaardpolis dekt niet automatisch elk dier en niet in elke situatie. Zo kunnen bepaalde rassen of diersoorten zijn uitgesloten. Je hebt een nieuw huisdier, en alles draait om knuffelen en wennen. Aan je verzekering denk je dan vast niet. Toch kan een klein detail in je polis later een groot verschil maken. Weet jij wat er echt staat?
Veel contracten lopen per kalenderjaar of kennen een vaste datum waarop ze worden verlengd. Denk aan abonnementen, onderhoudscontracten, huurovereenkomsten en samenwerkingen met leveranciers of opdrachtgevers. Sommige contracten bevatten een clausule die jaarlijks moet worden herzien, bijvoorbeeld voor tarieven, voorwaarden of afspraken over de looptijd. Voor je het weet is het januari, en dan veranderen er stilletjes dingen in je zakelijke contracten. Zonder dat jij iets doet. Precies daar zit het risico. Wat kun je nu nog regelen voordat het te laat is?
Sparen voor je kinderen voelt vanzelfsprekend. Je bouwt stap voor stap een buffer op en je kind heeft later iets om op terug te vallen. Het geeft ook een goed gevoel: je hebt iets geregeld. Toch past dit niet bij elke situatie. Je wilt het beste voor je kinderen, dus je zet elke maand geld opzij. Logisch, maar is sparen wel altijd de slimste manier om ze te helpen? Het antwoord verrast veel ouders en kan je plannen veranderen.
Stel dat je een lening afsluit om je plannen uit te voeren. Je kunt direct starten, ook als je spaargeld of bedrijfsrekening daar nu nog niet genoeg voor biedt. Je eigen buffer blijft bovendien grotendeels intact. Je bedrijf groeit en je hebt plannen. Maar leen je geld of gebruik je je eigen spaargeld? Beide keuzes raken je rust, je vrijheid en je toekomst. Welke past bij jou?
De kosten van een gezin zie je niet alleen op de dag van de geboorte. Er komen nieuwe vaste lasten bij en je uitgavenpatroon verschuift. Denk aan de eerste aanschaf van babyspullen, maar ook aan zaken als verzorging, kleding, eten en later kinderopvang. Een baby brengt blijdschap, maar ook een nieuw uitgavenpatroon. Wat verandert er echt in je maandbudget en financiële planning? Met deze stappen pak je het slim aan.
Een van de meest voorkomende misvattingen is dat een inboedelverzekering alles dekt wat je thuis hebt. Dat klopt niet. Veel mensen denken bijvoorbeeld dat sieraden, contant geld of elektronica altijd volledig vergoed worden. In de praktijk gelden hier vaak maximumbedragen voor. Je inboedelverzekering regelt alles, toch? Veel mensen denken dat. Tot er schade is en de uitkering een stuk lager uitvalt dan verwacht. Zo voorkom je een vervelende verrassing achteraf.
Een goede overeenkomst is niet lang, maar wel compleet. Let op deze onderdelen: Wie, wat en hoe lang Noem de volledige gegevens van beide partijen, zoals bedrijfsnaam en KvK-nummer. Beschrijf daarna concreet wat jullie gaan doen. Je begint vol enthousiasme aan een samenwerking, maar wie schrijft de afspraken op? Vaak niemand. Pas later blijkt dat jij en de ander het gesprek heel verschillend hebben onthouden.
Oplichters maken gebruik van vertrouwen en haast. Ze proberen je te laten schrikken, zodat je niet rustig nadenkt. Dit zijn de bekendste trucs. Phishing: een nepbericht dat echt lijkt Phishing betekent dat iemand je een e-mail, sms of appbericht stuurt dat lijkt te komen van je bank, de overheid of een bekend bedrijf. Een mailtje van je bank dat er net niet klopt. Een telefoontje over een "probleem" met je rekening. Je schrikt, en oplichters rekenen daar op. Zo herken je hun trucs voordat ze je geld kunnen pakken.
Een bekende valkuil is dat je alles zelf blijft doen. Je vindt het lastig om taken uit handen te geven, omdat je denkt dat niemand het net zo goed kan als jij. Zo blijf je hangen in operationele zaken en heb je geen tijd om na te denken over de richting van je bedrijf. Je werkt hard en je klanten zijn tevreden, maar toch groeit je bedrijf niet. Misschien ligt het niet aan de markt, maar aan dingen die jij allang niet meer opmerkt. Ontdek welke blinde vlekken jou tegenhouden.
Een grote bank neemt vanaf maart 2027 het verwachte pensioeninkomen al vijftien jaar vóór de AOW-leeftijd mee bij een nieuwe of aangepaste hypotheek. Nu is dat nog tien jaar vóór de pensioendatum. Ook geldt dan een extra grens: op je 85e mag de totale hypotheekschuld nog maximaal 70% van de woningwaarde zijn. Verhuizen, verbouwen of oversluiten na je vijftigste? Banken kijken steeds eerder naar je pensioeninkomen. Daardoor kan je maximale hypotheek lager uitvallen dan je denkt. Zo zit het precies in elkaar.
Verschillende verzekeringen zijn direct gekoppeld aan je woonsituatie. De inboedelverzekering is daar een duidelijk voorbeeld van. De waarde en samenstelling van je inboedel kunnen veranderen na een verhuizing, bijvoorbeeld door nieuwe meubels of apparatuur. Ook de grootte en indeling van je nieuwe woning spelen mee bij de hoogte van de dekking. Tussen dozen inpakken en het verhuisbedrijf boeken door vergeet je bijna je verzekeringen. Toch kan een nieuw adres grote gevolgen hebben voor je dekking. Weet jij wat je moet controleren voordat je verhuist?
Veel ondernemers schrijven doelen op als "meer klanten werven" of "de omzet laten groeien". Dat klinkt logisch, maar zonder concrete invulling weet je aan het einde van het jaar niet of je het doel hebt gehaald. Elk jaar begin je enthousiast aan je jaarplan, maar rond de zomer ligt het al in een la. Herkenbaar? Er zijn drie fouten die zzp'ers steeds opnieuw maken. Ontdek welke dat zijn en hoe je ze dit jaar voorkomt.
Een jong gezin met kleine kinderen heeft te maken met andere uitgaven dan een gezin met pubers of een alleenstaande ouder. Denk aan kosten voor kinderopvang, schoolspullen, sport of vervoer. Deze uitgaven veranderen mee met de leeftijd van je kinderen, en dat maakt het lastig om vooraf een vast bedrag te reserveren. Elke maand blijft er minder over dan verwacht, terwijl je toch bewust met geld denkt om te gaan. Wat als de oorzaak niet bij jouw uitgaven ligt, maar bij je gezinssituatie zelf?
De aangepaste pensioenwetgeving richt zich vooral op het pensioenstelsel voor werknemers, maar heeft ook gevolgen voor zzp'ers. Pensioenfondsen en verzekeraars werken met nieuwe regels rondom pensioenopbouw en de manier waarop pensioenvermogen wordt beheerd. Dit kan invloed hebben op producten die ook door zelfstandigen worden gebruikt, zoals lijfrentes en vrijwillige pensioenregelingen. De pensioenregels zijn veranderd, en dat merk je ook als zzp'er. Wat betekent dit precies voor jouw pensioenopbouw? Lees snel verder en kom erachter wat je nu moet weten.
Veel huiseigenaren overwegen hun hypotheek over te sluiten omdat de rente is gedaald sinds ze hun huidige hypotheek afsloten. Een lagere rente betekent lagere maandelijkse kosten, en dat kan op de lange termijn flink schelen. Ook een verandering in je persoonlijke situatie, zoals een hoger inkomen of de wens om je hypotheek anders in te richten, kan een reden zijn... Lagere maandlasten klinkt verleidelijk, maar oversluiten van je hypotheek brengt ook kosten met zich mee die je vooraf misschien niet kent. Lees hier waar je op moet letten voordat je de stap zet.
Door meer thuis te werken, staat er vaak meer waardevolle apparatuur in huis dan vroeger. Denk aan een extra laptop, een groot beeldscherm, een goede webcam of speciale kantoorapparatuur. Deze spullen horen bij je inboedel, maar dat betekent niet automatisch dat ze goed verzekerd zijn. Een tweede beeldscherm, een nieuwe bureaustoel, een printer in de hoek. Je thuiskantoor groeit stilletjes door. Maar groeit je inboedelverzekering ook mee, of loop je nu onnodig risico?
Een samenwerkingsovereenkomst is meer dan een formaliteit. Het is het document waarop je terugvalt zodra er onduidelijkheid ontstaat over taken, verantwoordelijkheden, tarieven of het einde van de samenwerking. Zonder duidelijke afspraken kun je in discussies terechtkomen die veel tijd en energie kosten, en die soms ook de relatie met je samenwerkingspartner onder druk zetten. Werk je al jaren fijn samen met een andere ondernemer, maar weet je eigenlijk niet meer wat er precies in je overeenkomst staat. Dat kan later voor vervelende verrassingen zorgen.
Een van de grootste valkuilen is dat mensen hun pensioenplan één keer opstellen en er daarna nooit meer naar kijken. Levensomstandigheden veranderen: je verandert van baan, je gaat samenwonen of scheiden, je krijgt kinderen of je start een eigen onderneming. Jaren geleden regelde je je pensioen en sindsdien is er veel veranderd. Klopt jouw plan nog met je leven van nu? Lees welke gevolgen je pas merkt als het te laat is.
Een persoonlijke gift doe je vanuit je eigen portemonnee, los van je onderneming. Je steunt een goed doel of initiatief omdat het je persoonlijk raakt. Het geld komt van je privérekening en heeft in principe niets te maken met je bedrijfsvoering. Een gift aan een goed doel voelt altijd goed, maar doe je dat privé of vanuit je bedrijf? Die keuze heeft meer gevolgen dan je denkt. Lees snel verder en ontdek wat het beste bij jou past.
Als je gaat samenwonen, verandert er meestal iets aan de situatie waarin je hypotheek is afgesloten. Woont je partner bij jou in een huis dat op jouw naam staat, dan blijft de hypotheek in principe ongewijzigd, maar de woonsituatie verandert wel. Samenwonen brengt naast gezelligheid ook praktische zaken met zich mee, zoals je hypotheek. Voorkom gedoe achteraf en lees hier welke stappen je nu al kunt zetten.
Burenruzies gaan vaak over praktische zaken die dicht bij huis komen. Denk aan overhangende takken, erfafscheidingen die niet kloppen met de kadastrale grens, overlast door huisdieren of geluid, en discussies over onderhoud van een gezamenlijke muur of oprit. Een boom die schaduw geeft of een schutting op de verkeerde plek: burenruzies beginnen vaak klein. Maar wat als het gesprek niet meer werkt. Lees hoe juridische hulp je dan verder kan helpen.
Begin met je administratie. Controleer of al je facturen zijn verstuurd en of openstaande rekeningen zijn betaald of opgevolgd. Ook is dit een goed moment om te checken of je kilometerregistratie, kassabonnen en bonnetjes compleet zijn. Het laatste kwartaal is alweer begonnen en de laatste weken van het jaar vliegen vaak voorbij. Maar wie nu de tijd neemt, begint 2027 zonder stress. Ontdek wat je nog snel moet regelen
Betaalapps hebben veel voordelen. Je hoeft geen contant geld of pinpas meer bij je te hebben, betalingen gaan snel en je kunt vaak in één oogopslag zien wat je recent hebt uitgegeven. Voor mensen die veel onderweg zijn of online winkelen, is dit een groot gemak. Even scannen en klaar is de betaling. Handig, maar weet je eigenlijk nog waar al dat geld naartoe gaat. Ontdek hoe je met simpele trucjes grip houdt op je uitgaven, ook met betaalapps.
Opdrachtgevers werken vaak met een vast contract dat ze voor elke zzp'er gebruiken. Dat is begrijpelijk vanuit hun kant, maar het betekent niet dat de voorwaarden ook goed zijn voor jou. Een veelvoorkomende valkuil is dat het contract eenzijdig in het voordeel van de opdrachtgever is opgesteld. Een contract tekenen zonder alles te checken kan je duur komen te staan. Ontdek welke valkuilen zzp'ers vaak over het hoofd zien en hoe je jezelf beter beschermt.
Een hypotheek dekt de aankoop van je woning, maar niet alles wat daarna komt. Zodra je de sleutel hebt, begint pas echt het financiële avontuur. Er zijn altijd kosten die je niet direct op je netvlies hebt staan, of het nu gaat om een kapotte cv-ketel, een lekkage of gewoon de kosten van het inrichten van je nieuwe huis. Je hebt de hypotheek geregeld en de koopakte getekend, maar ben je ook voorbereid op de kosten die daarna komen. Veel huizenkopers vergeten iets cruciaals: een financiële buffer.
Je opstalverzekering is gebaseerd op de waarde en situatie van je woning zoals die bekend is bij de verzekeraar. Verander je iets aan je huis, dan verandert vaak ook die waarde. Denk aan een uitbouw, een dakkapel of het verwijderen van een muur. Ga je verbouwen? Dan denk je waarschijnlijk aan tegels en verf, maar niet aan je verzekering. Toch kan juist dat je flink wat geld schelen als er iets misgaat.
Grote bedrijven investeren vaak flink in digitale beveiliging. Ze hebben aparte afdelingen die dag en nacht bezig zijn met het afweren van dreigingen. Bij kleine ondernemers ontbreekt die bescherming meestal. Je werkt met dezelfde computer voor administratie, klantcontact en bankzaken, vaak zonder extra beveiligingslagen. Eén phishingmail, één zwak wachtwoord, en je bedrijf staat stil. Cyberaanvallen raken steeds vaker kleine ondernemers. Ontdek waarom dit zo is en hoe je jezelf beschermt.
Een eerste misverstand is dat elke lening automatisch een financiële last is die je leven overneemt. Mensen denken al snel in uitersten: of je leent niet, of je zit vast aan jarenlange verplichtingen die je vrijheid beperken. Lenen heeft een slecht imago, maar is dat wel terecht? We zetten de meest hardnekkige misverstanden op een rij en laten zien wat echt belangrijk is voordat je een beslissing neemt.
De beste tijd om een plan te maken is als je nog gezond bent. Dat klinkt logisch, maar veel zzp'ers stellen het uit. Ze zijn druk, alles loopt goed en ziekte voelt ver weg. Toch is juist die rust de beste gelegenheid om na te denken over wat er moet gebeuren als jij er tijdelijk niet bent. Je werkt hard, elke dag weer. Maar wat als je morgen ziek wordt en niet kunt werken? Veel zzp'ers denken er niet over na, tot het te laat is. Lees hoe je jezelf slim beschermt.
NHG is een garantie die je als koper afsluit bij het aangaan van een hypotheek. Als je door bepaalde omstandigheden je maandlasten niet meer kunt betalen, biedt NHG een vangnet. Denk aan situaties zoals werkloosheid, echtscheiding of arbeidsongeschiktheid. Denk je na over een hypotheek met Nationale Hypotheek Garantie? Het klinkt aantrekkelijk, maar hoe zit het echt? We zetten de feiten voor je op een rij om misverstanden te voorkomen.
Een hybride warmtepomp combineert een elektrische warmtepomp met een bestaande cv-ketel op gas. De warmtepomp neemt het grootste deel van de verwarming voor zijn rekening. Bij koud weer springt de gasketel bij. Zo verbruik je minder gas zonder meteen volledig over te stappen op een all-electric systeem. Steeds meer huishoudens installeren een hybride warmtepomp, maar vergeten daarbij hun verzekering te checken. Dat kan een dure vergissing zijn. Wij leggen uit waarom.
De eenmanszaak is voor veel ondernemers de logische start. Je richt hem snel op, de administratieve verplichtingen zijn beperkt en je houdt direct grip op je financiën. Je bent wel verplicht een administratie bij te houden voor de Belastingdienst, maar je hoeft geen jaarrekening te deponeren bij de KvK en je hoeft geen accountantsverklaring te laten opstellen. Sta je ooit stil bij de rechtsvorm van je bedrijf? De keuze tussen eenmanszaak en bv kan grote gevolgen hebben. Ontdek wat het beste past bij jouw groeiende onderneming.
Dit is misschien wel de hardnekkigste misvatting. Veel mensen stellen pensioenplanning uit tot ze de vijftig naderen, omdat het dan "pas echt relevant" voelt. Maar pensioen opbouwen werkt met tijd. Hoe eerder je begint, hoe langer je inleg de kans krijgt om te groeien. Pensioen lijkt ver weg, maar de gevolgen van uitstel zijn dichterbij dan je denkt. Lees welke misvattingen je geld kunnen kosten.
De meest zichtbare kosten bij opschalen zijn personeel en huisvesting. Maar daaronder liggen lagen die je makkelijk mist als je druk bent met de dagelijkse gang van zaken. Neem de kosten van werving en inwerken. Een nieuwe medewerker kost niet alleen een salaris. Je bedrijf groeit en de omzet stijgt, maar toch blijft er minder geld over. Hoe kan dat? Ontdek welke kosten je bij opschalen vaak over het hoofd ziet en hoe je die op tijd herkent.
Een goed geïsoleerde woning houdt warmte beter vast in de winter en blijft koeler in de zomer. Dat maakt het dagelijks leven aangenamer, zeker als je veel thuis bent. Bovendien dalen je energiekosten op de lange termijn. Verduurzamen is niet alleen iets voor jonge gezinnen. Ook jij kunt profiteren van een comfortabeler huis en lagere energiekosten. Ontdek welke financieringsopties er zijn en welke bij jouw situatie past.
Een autoverzekering dekt schade: aan jezelf, aan anderen of aan je auto. Pechhulp is iets anders. Het gaat om praktische hulp op de weg als je auto het begeeft door een lege accu, een lekke band of een motorstoring. Denk je dat pechhulp automatisch bij je autoverzekering hoort. Helaas is dat lang niet altijd zo. Voorkom deze vervelende ontdekking en check je polis nu.
Als student had je waarschijnlijk een studiebeurs, een bijbaantje of steun van je ouders. Die vangnetten verdwijnen na het afstuderen vaak snel. Je eerste echte salaris lijkt misschien veel, maar de vaste lasten stapelen zich ook op. Salaris binnen, maar waar blijft het geld. Veel jongeren worstelen hiermee na hun studie. Lees hoe een overzichtelijk financieel plan verandering brengt.
Dit is het meest gehoorde misverstand. Geldverstrekkers bieden wel degelijk hypotheken aan zelfstandigen. Het klopt dat de beoordeling anders werkt dan bij iemand in loondienst, maar dat betekent niet dat een hypotheek buiten bereik ligt. Geldverstrekkers kijken naar jouw inkomen over de afgelopen jaren en beoordelen of dat inkomen stabiel genoeg is om de maandlasten te dragen. Je hoort vaak dat zzp'ers moeilijk een hypotheek krijgen. Maar klopt dat wel, én hoe zit dat echt? Wij ontkrachten de mythes en geven je praktische adviezen.
Je opstalverzekering is bedoeld om je woning te beschermen tegen schade door brand, storm, inbraak en andere onverwachte gebeurtenissen. Logisch dus dat je ervan uitgaat dat zonnepanelen, die vast op je dak zitten, ook gewoon meeverzekerd zijn. Heb jij zonnepanelen op het dak? Fantastisch, maar heb je ook al gedacht aan de verzekering ervan? Veel mensen vergeten het, met soms vervelende gevolgen. Lees verder om te ontdekken hoe je dit kunt voorkomen.
De belangrijkste oorzaak is de belasting op inkomen. Het tarief in de eerste schijf stijgt met 0,48 procentpunt, dat in de tweede schijf met 0,6 procentpunt. Dat merk je in januari meteen op je loonstrook of pensioenspecificatie. De plannen van het kabinet voor 2027 zijn bekend. Voor een doorsnee huishouden daalt de koopkracht met 0,1 procent, maar voor jouw huishouden kan het heel anders uitpakken.
Als je al jaren in je huidige woning woont, heb je waarschijnlijk een hypotheek met gunstige voorwaarden. Denk aan een lage rente die nog jaren vaststaat, of een rentevaste periode die nog lang loopt. Daarnaast betaal je misschien al een tijd lang af, waardoor je een flink deel van de hypotheek hebt ingelost. Je hypotheekvoordelen meenemen tijdens een verhuizing? Het kan. Ontdek welke stappen je moet nemen om je financiële voordelen te waarborgen.
Een inboedelverzekering dekt spullen in en om je huis. Een gewone fiets valt daar in sommige gevallen onder, maar de voorwaarden verschillen per polis. Bij elektrische fietsen ligt het nog ingewikkelder. Omdat een e-bike een stuk duurder is dan een standaard fiets, en omdat er een motor en accu bij komen kijken, stellen verzekeraars hier vaak andere eisen aan. Heb jij net een elektrische fiets gekocht? Wacht niet tot het misgaat en check of je verzekering alle risico's dekt. Lees verder voor cruciale tips.
Uitstelgedrag heeft bijna altijd een psychologische reden. Bij pensioenplanning spelen er een paar krachtige mechanismen mee. Ten eerste voelt pensioen ver weg. Als je veertig bent, lijkt stoppen met werken iets van een andere wereld. Ons brein is nu eenmaal beter in reageren op dingen die direct aandacht vragen, zoals een rekening die betaald moet worden of een afspraak die... Pensioen lijkt ver weg, maar waarom schuiven we het steeds voor ons uit? Ontdek de verrassende redenen achter ons uitstelgedrag en hoe je daar mee om kunt gaan.
Als je een appartement koopt, word je automatisch lid van de Vereniging van Eigenaars. De VvE is verantwoordelijk voor het beheer en onderhoud van de gemeenschappelijke delen van het gebouw. Denk aan het dak, de gevel, de trappenhal, de lift en de centrale verwarmingsinstallatie. Denk je eraan een appartement te kopen? Vergeet niet dat de VvE-bijdrage een verborgen kostenpost kan zijn die je maandlasten flink beïnvloedt.
Veel verzekeringen zijn gekoppeld aan je adres of aan de situatie thuis. Denk aan de grootte van je woning, de waarde van je inboedel of het type woning. Als je verhuist, verandert er dus meer dan alleen je postcode. Ga je verhuizen? Vergeet niet je verzekeringen te controleren. Wat verandert er precies en waarom is het zo belangrijk om dat nu te doen?
Phishing is een techniek waarbij oplichters zich voordoen als een betrouwbare partij, zoals je bank of een betaaldienst, om jouw gegevens te stelen. Dit gebeurt op verschillende manieren. Nep-berichten via sms, e-mail of chat Je ontvangt een bericht dat er officieel uitziet. Heb je ooit gedacht dat een eenvoudig tikje op je scherm je geld zou kunnen kosten? Ontdek hoe oplichters je betaalapps tegen je gebruiken en leer hoe je je kunt beschermen.
Als je stopt met werken, verandert je inkomen. Je salaris valt weg en daarvoor in de plaats komen je AOW en eventueel een aanvullend pensioen. In de meeste gevallen is dat totale bedrag lager dan wat je eerder verdiende. Je pensioen in zicht? Ontdek hoe dit je hypotheekmogelijkheden kan beïnvloeden en welke stappen je kunt nemen om financieel klaar te zijn voor deze nieuwe levensfase.
Waterschade heeft veel verschillende oorzaken. Sommige zijn direct zichtbaar, andere sluipen er langzaam in. Hieronder staan de situaties die het vaakst voorkomen. Lekkende leidingen zijn een van de meest voorkomende boosdoeners. Leidingen verouderen, verbindingen lossen langzaam los en kleine scheurtjes worden groter. Heb je een natte vlek opgemerkt op het plafond? Of ruik je een vreemde geur in de kelder? Dit kan duiden op waterschade. Ontdek hoe je het herkent en waarom snel handelen belangrijk is.
Hoe verdienen vergelijkingssites hun geld? De meeste vergelijkingssites zijn gratis te gebruiken. Maar gratis betekent niet dat er geen financieel belang speelt. Veel van deze platforms ontvangen een vergoeding van aanbieders wanneer jij via de site een product afsluit. Vertrouw je blind op wat vergelijkingssites je vertellen? Lees verder om te ontdekken waarom dat niet altijd slim is.
Veel starters gaan ervan uit dat een studieschuld de deur naar een koopwoning grotendeels sluit. Dat gevoel is begrijpelijk, want een schuld klinkt meteen als een probleem. In de praktijk kijken hypotheekverstrekkers echter op een specifieke manier naar studieschulden. Ben je bezorgd dat je studieschuld je kansen op een hypotheek verkleint? Ontdek waarom de werkelijkheid misschien minder somber is dan je denkt en hoe hypotheekverstrekkers werkelijk naar je schuld kijken.
Een aansprakelijkheidsclaim ontstaat wanneer iemand je verantwoordelijk houdt voor schade die hij of zij heeft geleden. Die schade kan lichamelijk zijn, zoals een gebroken pols na een val op je bevroren oprit. Maar het kan ook gaan om schade aan bezittingen, zoals een telefoon die kapot valt doordat je ertegen bent gelopen. Heb je ooit nagedacht over hoe een klein ongelukje grote financiële gevolgen kan hebben? Ontdek in dit artikel wat je moet weten over aansprakelijkheidsclaims en hoe je jezelf kunt beschermen.
Mensen zijn van nature geneigd zichzelf te meten aan anderen. Dat geldt voor prestaties, bezittingen en dus ook voor salaris. Het voelt alsof je daarmee een objectief beeld krijgt van je eigen waarde. Maar salaris is allesbehalve een eenduidig getal. Ben je ook wel eens nieuwsgierig naar wat anderen verdienen? Vergelijken lijkt logisch, maar is dat wel zo? Ontdek waarom salarisvergelijking je gevoel van tevredenheid kan beïnvloeden.
Een huis kopen is een van de grootste beslissingen in je leven. Welke hypotheek daarbij past, hangt niet alleen af van je inkomen of het huis dat je op het oog hebt. Je levensfase speelt een minstens zo grote rol. Of je nu starter, doorstromer of senior bent, je levensfase heeft invloed op je hypotheekkeuze. Lees verder om te zien welke opties er zijn voor jouw situatie.
Zolang je apart woont, heeft iedereen zijn eigen verzekeringen afgestemd op zijn eigen situatie. Zodra je samenwoont, verandert die situatie ingrijpend. Je woont op hetzelfde adres, je hebt gezamenlijke spullen en je bent financieel meer met elkaar verbonden. Samenwonen verandert niet alleen je woonsituatie, maar ook je verzekeringen. Benieuwd welke polissen je moet aanpassen of samenvoegen? Ontdek het in ons overzicht.
Meer kosten dan je denkt Mantelzorg brengt directe uitgaven met zich mee. Denk aan reiskosten naar de zorgvrager, boodschappen of medicijnen die je regelmatig meeneemt. Belangrijk is dat je deze kosten niet uit eigen zak betaalt, maar verrekent met de zorgvrager. Zorgen voor een dierbare is liefdevol, maar het prijskaartje kan je verrassen. Lees verder om te ontdekken welke financiële valkuilen mantelzorg met zich meebrengt en hoe je hierop kunt anticiperen.
Bouw je een woning of verbouw je flink? Dan heb je wellicht een bouwdepot nodig. Dit kan handig zijn, maar je moet begrijpen hoe het werkt en welke financiële gevolgen het heeft. Wat is een bouwdepot eigenlijk? Je droomhuis verbouwen of bouwen? Lees waarom een bouwdepot een cruciale rol speelt en hoe je zonder onverwachte financiële tegenvallers je plannen kunt realiseren.
Een drone is geen speelgoed zonder risico. Een toestel dat uit de lucht valt, kan mensen raken, auto's beschadigen of ruiten verbrijzelen. Ook botsingen met andere vliegtuigen of gebouwen zijn mogelijk. De schade die een drone kan veroorzaken, is soms veel groter dan je op het eerste gezicht zou verwachten. Drones zijn populair, maar ben je goed verzekerd? Veel mensen denken van wel, maar de werkelijkheid kan anders zijn. Ontdek waar je op moet letten.
Vader leent zijn zoon vijftigduizend euro voor een aanbouw. Geen gedoe, gewoon een familieafspraak. Vier jaar later staan de verhoudingen op scherp, want niemand weet meer wat er precies is afgesproken en hoeveel er nog openstaat. Ontdek hoe je een familielening zonder gedoe regelt en ruzies voorkomt. Leer waarom goede afspraken op papier essentieel zijn en hoe je de Belastingdienst tevreden houdt.
Elke loonstrook ziet er net iets anders uit, maar de onderdelen zijn bijna altijd hetzelfde. Bovenaan staan je persoonlijke gegevens, de periode waarover je wordt betaald en de naam van je werkgever. Daaronder volgt het bruto loon. Je kijkt waarschijnlijk alleen naar het bedrag onderaan je loonstrook en klikt hem dan weg. Maar de rest van die strook vertelt veel meer. Wat staat daar eigenlijk, en waar moet je op letten?
Sparen voor je kinderen voelt vanzelfsprekend. Je bouwt stap voor stap een buffer op en je kind heeft later iets om op terug te vallen. Het geeft ook een goed gevoel: je hebt iets geregeld. Toch past dit niet bij elke situatie. Je wilt het beste voor je kinderen, dus je zet elke maand geld opzij. Logisch, maar is sparen wel altijd de slimste manier om ze te helpen? Het antwoord verrast veel ouders en kan je plannen veranderen.
Oplichters maken gebruik van vertrouwen en haast. Ze proberen je te laten schrikken, zodat je niet rustig nadenkt. Dit zijn de bekendste trucs. Phishing: een nepbericht dat echt lijkt Phishing betekent dat iemand je een e-mail, sms of appbericht stuurt dat lijkt te komen van je bank, de overheid of een bekend bedrijf. Een mailtje van je bank dat er net niet klopt. Een telefoontje over een "probleem" met je rekening. Je schrikt, en oplichters rekenen daar op. Zo herken je hun trucs voordat ze je geld kunnen pakken.
Een jong gezin met kleine kinderen heeft te maken met andere uitgaven dan een gezin met pubers of een alleenstaande ouder. Denk aan kosten voor kinderopvang, schoolspullen, sport of vervoer. Deze uitgaven veranderen mee met de leeftijd van je kinderen, en dat maakt het lastig om vooraf een vast bedrag te reserveren. Elke maand blijft er minder over dan verwacht, terwijl je toch bewust met geld denkt om te gaan. Wat als de oorzaak niet bij jouw uitgaven ligt, maar bij je gezinssituatie zelf?
Een van de grootste valkuilen is dat mensen hun pensioenplan één keer opstellen en er daarna nooit meer naar kijken. Levensomstandigheden veranderen: je verandert van baan, je gaat samenwonen of scheiden, je krijgt kinderen of je start een eigen onderneming. Jaren geleden regelde je je pensioen en sindsdien is er veel veranderd. Klopt jouw plan nog met je leven van nu? Lees welke gevolgen je pas merkt als het te laat is.
Betaalapps hebben veel voordelen. Je hoeft geen contant geld of pinpas meer bij je te hebben, betalingen gaan snel en je kunt vaak in één oogopslag zien wat je recent hebt uitgegeven. Voor mensen die veel onderweg zijn of online winkelen, is dit een groot gemak. Even scannen en klaar is de betaling. Handig, maar weet je eigenlijk nog waar al dat geld naartoe gaat. Ontdek hoe je met simpele trucjes grip houdt op je uitgaven, ook met betaalapps.
Een eerste misverstand is dat elke lening automatisch een financiële last is die je leven overneemt. Mensen denken al snel in uitersten: of je leent niet, of je zit vast aan jarenlange verplichtingen die je vrijheid beperken. Lenen heeft een slecht imago, maar is dat wel terecht? We zetten de meest hardnekkige misverstanden op een rij en laten zien wat echt belangrijk is voordat je een beslissing neemt.
Dit is misschien wel de hardnekkigste misvatting. Veel mensen stellen pensioenplanning uit tot ze de vijftig naderen, omdat het dan "pas echt relevant" voelt. Maar pensioen opbouwen werkt met tijd. Hoe eerder je begint, hoe langer je inleg de kans krijgt om te groeien. Pensioen lijkt ver weg, maar de gevolgen van uitstel zijn dichterbij dan je denkt. Lees welke misvattingen je geld kunnen kosten.
Als student had je waarschijnlijk een studiebeurs, een bijbaantje of steun van je ouders. Die vangnetten verdwijnen na het afstuderen vaak snel. Je eerste echte salaris lijkt misschien veel, maar de vaste lasten stapelen zich ook op. Salaris binnen, maar waar blijft het geld. Veel jongeren worstelen hiermee na hun studie. Lees hoe een overzichtelijk financieel plan verandering brengt.
De belangrijkste oorzaak is de belasting op inkomen. Het tarief in de eerste schijf stijgt met 0,48 procentpunt, dat in de tweede schijf met 0,6 procentpunt. Dat merk je in januari meteen op je loonstrook of pensioenspecificatie. De plannen van het kabinet voor 2027 zijn bekend. Voor een doorsnee huishouden daalt de koopkracht met 0,1 procent, maar voor jouw huishouden kan het heel anders uitpakken.
Uitstelgedrag heeft bijna altijd een psychologische reden. Bij pensioenplanning spelen er een paar krachtige mechanismen mee. Ten eerste voelt pensioen ver weg. Als je veertig bent, lijkt stoppen met werken iets van een andere wereld. Ons brein is nu eenmaal beter in reageren op dingen die direct aandacht vragen, zoals een rekening die betaald moet worden of een afspraak die... Pensioen lijkt ver weg, maar waarom schuiven we het steeds voor ons uit? Ontdek de verrassende redenen achter ons uitstelgedrag en hoe je daar mee om kunt gaan.
Phishing is een techniek waarbij oplichters zich voordoen als een betrouwbare partij, zoals je bank of een betaaldienst, om jouw gegevens te stelen. Dit gebeurt op verschillende manieren. Nep-berichten via sms, e-mail of chat Je ontvangt een bericht dat er officieel uitziet. Heb je ooit gedacht dat een eenvoudig tikje op je scherm je geld zou kunnen kosten? Ontdek hoe oplichters je betaalapps tegen je gebruiken en leer hoe je je kunt beschermen.
Hoe verdienen vergelijkingssites hun geld? De meeste vergelijkingssites zijn gratis te gebruiken. Maar gratis betekent niet dat er geen financieel belang speelt. Veel van deze platforms ontvangen een vergoeding van aanbieders wanneer jij via de site een product afsluit. Vertrouw je blind op wat vergelijkingssites je vertellen? Lees verder om te ontdekken waarom dat niet altijd slim is.
Mensen zijn van nature geneigd zichzelf te meten aan anderen. Dat geldt voor prestaties, bezittingen en dus ook voor salaris. Het voelt alsof je daarmee een objectief beeld krijgt van je eigen waarde. Maar salaris is allesbehalve een eenduidig getal. Ben je ook wel eens nieuwsgierig naar wat anderen verdienen? Vergelijken lijkt logisch, maar is dat wel zo? Ontdek waarom salarisvergelijking je gevoel van tevredenheid kan beïnvloeden.
Meer kosten dan je denkt Mantelzorg brengt directe uitgaven met zich mee. Denk aan reiskosten naar de zorgvrager, boodschappen of medicijnen die je regelmatig meeneemt. Belangrijk is dat je deze kosten niet uit eigen zak betaalt, maar verrekent met de zorgvrager. Zorgen voor een dierbare is liefdevol, maar het prijskaartje kan je verrassen. Lees verder om te ontdekken welke financiële valkuilen mantelzorg met zich meebrengt en hoe je hierop kunt anticiperen.
Vader leent zijn zoon vijftigduizend euro voor een aanbouw. Geen gedoe, gewoon een familieafspraak. Vier jaar later staan de verhoudingen op scherp, want niemand weet meer wat er precies is afgesproken en hoeveel er nog openstaat. Ontdek hoe je een familielening zonder gedoe regelt en ruzies voorkomt. Leer waarom goede afspraken op papier essentieel zijn en hoe je de Belastingdienst tevreden houdt.
De NHG-grens bepaalt tot welke woningwaarde je een hypotheek met NHG kunt afsluiten. Bij een hypotheek met aanvullende energiebesparende voorzieningen ligt de maximale NHG-lening in 2027 op € 530.000,- (€ 500.000,- reguliere NHG-grens plus maximaal € 30.000,- voor de energiebesparende voorzieningen). Wil je volgend jaar je eerste huis kopen? Dan telt één datum extra zwaar: 1 januari 2027. Dan verandert de NHG-grens, en dat kan bepalen of jij ook een Starterslening krijgt. Lees hier waarom timing alles is.
De kosten van een gezin zie je niet alleen op de dag van de geboorte. Er komen nieuwe vaste lasten bij en je uitgavenpatroon verschuift. Denk aan de eerste aanschaf van babyspullen, maar ook aan zaken als verzorging, kleding, eten en later kinderopvang. Een baby brengt blijdschap, maar ook een nieuw uitgavenpatroon. Wat verandert er echt in je maandbudget en financiële planning? Met deze stappen pak je het slim aan.
Een grote bank neemt vanaf maart 2027 het verwachte pensioeninkomen al vijftien jaar vóór de AOW-leeftijd mee bij een nieuwe of aangepaste hypotheek. Nu is dat nog tien jaar vóór de pensioendatum. Ook geldt dan een extra grens: op je 85e mag de totale hypotheekschuld nog maximaal 70% van de woningwaarde zijn. Verhuizen, verbouwen of oversluiten na je vijftigste? Banken kijken steeds eerder naar je pensioeninkomen. Daardoor kan je maximale hypotheek lager uitvallen dan je denkt. Zo zit het precies in elkaar.
Veel huiseigenaren overwegen hun hypotheek over te sluiten omdat de rente is gedaald sinds ze hun huidige hypotheek afsloten. Een lagere rente betekent lagere maandelijkse kosten, en dat kan op de lange termijn flink schelen. Ook een verandering in je persoonlijke situatie, zoals een hoger inkomen of de wens om je hypotheek anders in te richten, kan een reden zijn... Lagere maandlasten klinkt verleidelijk, maar oversluiten van je hypotheek brengt ook kosten met zich mee die je vooraf misschien niet kent. Lees hier waar je op moet letten voordat je de stap zet.
Als je gaat samenwonen, verandert er meestal iets aan de situatie waarin je hypotheek is afgesloten. Woont je partner bij jou in een huis dat op jouw naam staat, dan blijft de hypotheek in principe ongewijzigd, maar de woonsituatie verandert wel. Samenwonen brengt naast gezelligheid ook praktische zaken met zich mee, zoals je hypotheek. Voorkom gedoe achteraf en lees hier welke stappen je nu al kunt zetten.
Een hypotheek dekt de aankoop van je woning, maar niet alles wat daarna komt. Zodra je de sleutel hebt, begint pas echt het financiële avontuur. Er zijn altijd kosten die je niet direct op je netvlies hebt staan, of het nu gaat om een kapotte cv-ketel, een lekkage of gewoon de kosten van het inrichten van je nieuwe huis. Je hebt de hypotheek geregeld en de koopakte getekend, maar ben je ook voorbereid op de kosten die daarna komen. Veel huizenkopers vergeten iets cruciaals: een financiële buffer.
NHG is een garantie die je als koper afsluit bij het aangaan van een hypotheek. Als je door bepaalde omstandigheden je maandlasten niet meer kunt betalen, biedt NHG een vangnet. Denk aan situaties zoals werkloosheid, echtscheiding of arbeidsongeschiktheid. Denk je na over een hypotheek met Nationale Hypotheek Garantie? Het klinkt aantrekkelijk, maar hoe zit het echt? We zetten de feiten voor je op een rij om misverstanden te voorkomen.
Een goed geïsoleerde woning houdt warmte beter vast in de winter en blijft koeler in de zomer. Dat maakt het dagelijks leven aangenamer, zeker als je veel thuis bent. Bovendien dalen je energiekosten op de lange termijn. Verduurzamen is niet alleen iets voor jonge gezinnen. Ook jij kunt profiteren van een comfortabeler huis en lagere energiekosten. Ontdek welke financieringsopties er zijn en welke bij jouw situatie past.
Dit is het meest gehoorde misverstand. Geldverstrekkers bieden wel degelijk hypotheken aan zelfstandigen. Het klopt dat de beoordeling anders werkt dan bij iemand in loondienst, maar dat betekent niet dat een hypotheek buiten bereik ligt. Geldverstrekkers kijken naar jouw inkomen over de afgelopen jaren en beoordelen of dat inkomen stabiel genoeg is om de maandlasten te dragen. Je hoort vaak dat zzp'ers moeilijk een hypotheek krijgen. Maar klopt dat wel, én hoe zit dat echt? Wij ontkrachten de mythes en geven je praktische adviezen.
Als je al jaren in je huidige woning woont, heb je waarschijnlijk een hypotheek met gunstige voorwaarden. Denk aan een lage rente die nog jaren vaststaat, of een rentevaste periode die nog lang loopt. Daarnaast betaal je misschien al een tijd lang af, waardoor je een flink deel van de hypotheek hebt ingelost. Je hypotheekvoordelen meenemen tijdens een verhuizing? Het kan. Ontdek welke stappen je moet nemen om je financiële voordelen te waarborgen.
Als je een appartement koopt, word je automatisch lid van de Vereniging van Eigenaars. De VvE is verantwoordelijk voor het beheer en onderhoud van de gemeenschappelijke delen van het gebouw. Denk aan het dak, de gevel, de trappenhal, de lift en de centrale verwarmingsinstallatie. Denk je eraan een appartement te kopen? Vergeet niet dat de VvE-bijdrage een verborgen kostenpost kan zijn die je maandlasten flink beïnvloedt.
Als je stopt met werken, verandert je inkomen. Je salaris valt weg en daarvoor in de plaats komen je AOW en eventueel een aanvullend pensioen. In de meeste gevallen is dat totale bedrag lager dan wat je eerder verdiende. Je pensioen in zicht? Ontdek hoe dit je hypotheekmogelijkheden kan beïnvloeden en welke stappen je kunt nemen om financieel klaar te zijn voor deze nieuwe levensfase.
Veel starters gaan ervan uit dat een studieschuld de deur naar een koopwoning grotendeels sluit. Dat gevoel is begrijpelijk, want een schuld klinkt meteen als een probleem. In de praktijk kijken hypotheekverstrekkers echter op een specifieke manier naar studieschulden. Ben je bezorgd dat je studieschuld je kansen op een hypotheek verkleint? Ontdek waarom de werkelijkheid misschien minder somber is dan je denkt en hoe hypotheekverstrekkers werkelijk naar je schuld kijken.
Een huis kopen is een van de grootste beslissingen in je leven. Welke hypotheek daarbij past, hangt niet alleen af van je inkomen of het huis dat je op het oog hebt. Je levensfase speelt een minstens zo grote rol. Of je nu starter, doorstromer of senior bent, je levensfase heeft invloed op je hypotheekkeuze. Lees verder om te zien welke opties er zijn voor jouw situatie.
Bouw je een woning of verbouw je flink? Dan heb je wellicht een bouwdepot nodig. Dit kan handig zijn, maar je moet begrijpen hoe het werkt en welke financiële gevolgen het heeft. Wat is een bouwdepot eigenlijk? Je droomhuis verbouwen of bouwen? Lees waarom een bouwdepot een cruciale rol speelt en hoe je zonder onverwachte financiële tegenvallers je plannen kunt realiseren.
Veel mensen denken pas aan hun verzekering als er iets misgaat. Dat is begrijpelijk, maar het is wel het moment waarop je ontdekt of je dekking klopt. Door voor vertrek even de tijd te nemen, voorkom je onaangename verrassingen. Je pakt je koffer, checkt je paspoort en boekt de taxi. Maar wat als je verzekering niet dekt wat je denkt? Met deze checklist van acht punten weet je vóór vertrek precies waar je aan toe bent.
Veel mensen denken dat hun huisdieren vanzelf gedekt zijn via de aansprakelijkheidsverzekering. Dat klinkt logisch, maar het ligt vaak genuanceerder. Een standaardpolis dekt niet automatisch elk dier en niet in elke situatie. Zo kunnen bepaalde rassen of diersoorten zijn uitgesloten. Je hebt een nieuw huisdier, en alles draait om knuffelen en wennen. Aan je verzekering denk je dan vast niet. Toch kan een klein detail in je polis later een groot verschil maken. Weet jij wat er echt staat?
Een van de meest voorkomende misvattingen is dat een inboedelverzekering alles dekt wat je thuis hebt. Dat klopt niet. Veel mensen denken bijvoorbeeld dat sieraden, contant geld of elektronica altijd volledig vergoed worden. In de praktijk gelden hier vaak maximumbedragen voor. Je inboedelverzekering regelt alles, toch? Veel mensen denken dat. Tot er schade is en de uitkering een stuk lager uitvalt dan verwacht. Zo voorkom je een vervelende verrassing achteraf.
Verschillende verzekeringen zijn direct gekoppeld aan je woonsituatie. De inboedelverzekering is daar een duidelijk voorbeeld van. De waarde en samenstelling van je inboedel kunnen veranderen na een verhuizing, bijvoorbeeld door nieuwe meubels of apparatuur. Ook de grootte en indeling van je nieuwe woning spelen mee bij de hoogte van de dekking. Tussen dozen inpakken en het verhuisbedrijf boeken door vergeet je bijna je verzekeringen. Toch kan een nieuw adres grote gevolgen hebben voor je dekking. Weet jij wat je moet controleren voordat je verhuist?
Door meer thuis te werken, staat er vaak meer waardevolle apparatuur in huis dan vroeger. Denk aan een extra laptop, een groot beeldscherm, een goede webcam of speciale kantoorapparatuur. Deze spullen horen bij je inboedel, maar dat betekent niet automatisch dat ze goed verzekerd zijn. Een tweede beeldscherm, een nieuwe bureaustoel, een printer in de hoek. Je thuiskantoor groeit stilletjes door. Maar groeit je inboedelverzekering ook mee, of loop je nu onnodig risico?
Burenruzies gaan vaak over praktische zaken die dicht bij huis komen. Denk aan overhangende takken, erfafscheidingen die niet kloppen met de kadastrale grens, overlast door huisdieren of geluid, en discussies over onderhoud van een gezamenlijke muur of oprit. Een boom die schaduw geeft of een schutting op de verkeerde plek: burenruzies beginnen vaak klein. Maar wat als het gesprek niet meer werkt. Lees hoe juridische hulp je dan verder kan helpen.
Je opstalverzekering is gebaseerd op de waarde en situatie van je woning zoals die bekend is bij de verzekeraar. Verander je iets aan je huis, dan verandert vaak ook die waarde. Denk aan een uitbouw, een dakkapel of het verwijderen van een muur. Ga je verbouwen? Dan denk je waarschijnlijk aan tegels en verf, maar niet aan je verzekering. Toch kan juist dat je flink wat geld schelen als er iets misgaat.
Een hybride warmtepomp combineert een elektrische warmtepomp met een bestaande cv-ketel op gas. De warmtepomp neemt het grootste deel van de verwarming voor zijn rekening. Bij koud weer springt de gasketel bij. Zo verbruik je minder gas zonder meteen volledig over te stappen op een all-electric systeem. Steeds meer huishoudens installeren een hybride warmtepomp, maar vergeten daarbij hun verzekering te checken. Dat kan een dure vergissing zijn. Wij leggen uit waarom.
Een autoverzekering dekt schade: aan jezelf, aan anderen of aan je auto. Pechhulp is iets anders. Het gaat om praktische hulp op de weg als je auto het begeeft door een lege accu, een lekke band of een motorstoring. Denk je dat pechhulp automatisch bij je autoverzekering hoort. Helaas is dat lang niet altijd zo. Voorkom deze vervelende ontdekking en check je polis nu.
Je opstalverzekering is bedoeld om je woning te beschermen tegen schade door brand, storm, inbraak en andere onverwachte gebeurtenissen. Logisch dus dat je ervan uitgaat dat zonnepanelen, die vast op je dak zitten, ook gewoon meeverzekerd zijn. Heb jij zonnepanelen op het dak? Fantastisch, maar heb je ook al gedacht aan de verzekering ervan? Veel mensen vergeten het, met soms vervelende gevolgen. Lees verder om te ontdekken hoe je dit kunt voorkomen.
Een inboedelverzekering dekt spullen in en om je huis. Een gewone fiets valt daar in sommige gevallen onder, maar de voorwaarden verschillen per polis. Bij elektrische fietsen ligt het nog ingewikkelder. Omdat een e-bike een stuk duurder is dan een standaard fiets, en omdat er een motor en accu bij komen kijken, stellen verzekeraars hier vaak andere eisen aan. Heb jij net een elektrische fiets gekocht? Wacht niet tot het misgaat en check of je verzekering alle risico's dekt. Lees verder voor cruciale tips.
Veel verzekeringen zijn gekoppeld aan je adres of aan de situatie thuis. Denk aan de grootte van je woning, de waarde van je inboedel of het type woning. Als je verhuist, verandert er dus meer dan alleen je postcode. Ga je verhuizen? Vergeet niet je verzekeringen te controleren. Wat verandert er precies en waarom is het zo belangrijk om dat nu te doen?
Waterschade heeft veel verschillende oorzaken. Sommige zijn direct zichtbaar, andere sluipen er langzaam in. Hieronder staan de situaties die het vaakst voorkomen. Lekkende leidingen zijn een van de meest voorkomende boosdoeners. Leidingen verouderen, verbindingen lossen langzaam los en kleine scheurtjes worden groter. Heb je een natte vlek opgemerkt op het plafond? Of ruik je een vreemde geur in de kelder? Dit kan duiden op waterschade. Ontdek hoe je het herkent en waarom snel handelen belangrijk is.
Een aansprakelijkheidsclaim ontstaat wanneer iemand je verantwoordelijk houdt voor schade die hij of zij heeft geleden. Die schade kan lichamelijk zijn, zoals een gebroken pols na een val op je bevroren oprit. Maar het kan ook gaan om schade aan bezittingen, zoals een telefoon die kapot valt doordat je ertegen bent gelopen. Heb je ooit nagedacht over hoe een klein ongelukje grote financiële gevolgen kan hebben? Ontdek in dit artikel wat je moet weten over aansprakelijkheidsclaims en hoe je jezelf kunt beschermen.
Zolang je apart woont, heeft iedereen zijn eigen verzekeringen afgestemd op zijn eigen situatie. Zodra je samenwoont, verandert die situatie ingrijpend. Je woont op hetzelfde adres, je hebt gezamenlijke spullen en je bent financieel meer met elkaar verbonden. Samenwonen verandert niet alleen je woonsituatie, maar ook je verzekeringen. Benieuwd welke polissen je moet aanpassen of samenvoegen? Ontdek het in ons overzicht.
Een drone is geen speelgoed zonder risico. Een toestel dat uit de lucht valt, kan mensen raken, auto's beschadigen of ruiten verbrijzelen. Ook botsingen met andere vliegtuigen of gebouwen zijn mogelijk. De schade die een drone kan veroorzaken, is soms veel groter dan je op het eerste gezicht zou verwachten. Drones zijn populair, maar ben je goed verzekerd? Veel mensen denken van wel, maar de werkelijkheid kan anders zijn. Ontdek waar je op moet letten.
Juridische problemen kondigen zich zelden aan. Een klant betaalt niet, een opdracht loopt anders dan afgesproken of iemand vraagt wat je met zijn gegevens doet. Dan blijkt vaak dat je afspraken niet goed zijn vastgelegd of dat je niet kunt aantonen hoe je met persoonsgegevens omgaat. Wanneer keek je voor het laatst naar je contracten, privacyverklaring en algemene voorwaarden? Als je even moet nadenken, is dit artikel iets voor jou. Met drie snelle checks weet jij binnen een uur hoe het ervoor staat.
Slechte tijdregistratie begint zelden met een grote fout. Het gaat via kleine gewoontes die onschuldig lijken. Je beantwoordt na het eten nog even een mail van een klant. Je belt tien minuten met iemand over een kleine aanpassing. Het is de laatste werkdag van de maand en je uren kloppen niet met je facturen. Er is werk gedaan dat nergens op een rekening staat. Hoe komt dat, en wat kost het je eigenlijk?
Veel contracten lopen per kalenderjaar of kennen een vaste datum waarop ze worden verlengd. Denk aan abonnementen, onderhoudscontracten, huurovereenkomsten en samenwerkingen met leveranciers of opdrachtgevers. Sommige contracten bevatten een clausule die jaarlijks moet worden herzien, bijvoorbeeld voor tarieven, voorwaarden of afspraken over de looptijd. Voor je het weet is het januari, en dan veranderen er stilletjes dingen in je zakelijke contracten. Zonder dat jij iets doet. Precies daar zit het risico. Wat kun je nu nog regelen voordat het te laat is?
Stel dat je een lening afsluit om je plannen uit te voeren. Je kunt direct starten, ook als je spaargeld of bedrijfsrekening daar nu nog niet genoeg voor biedt. Je eigen buffer blijft bovendien grotendeels intact. Je bedrijf groeit en je hebt plannen. Maar leen je geld of gebruik je je eigen spaargeld? Beide keuzes raken je rust, je vrijheid en je toekomst. Welke past bij jou?
Een goede overeenkomst is niet lang, maar wel compleet. Let op deze onderdelen: Wie, wat en hoe lang Noem de volledige gegevens van beide partijen, zoals bedrijfsnaam en KvK-nummer. Beschrijf daarna concreet wat jullie gaan doen. Je begint vol enthousiasme aan een samenwerking, maar wie schrijft de afspraken op? Vaak niemand. Pas later blijkt dat jij en de ander het gesprek heel verschillend hebben onthouden.
Een bekende valkuil is dat je alles zelf blijft doen. Je vindt het lastig om taken uit handen te geven, omdat je denkt dat niemand het net zo goed kan als jij. Zo blijf je hangen in operationele zaken en heb je geen tijd om na te denken over de richting van je bedrijf. Je werkt hard en je klanten zijn tevreden, maar toch groeit je bedrijf niet. Misschien ligt het niet aan de markt, maar aan dingen die jij allang niet meer opmerkt. Ontdek welke blinde vlekken jou tegenhouden.
Veel ondernemers schrijven doelen op als "meer klanten werven" of "de omzet laten groeien". Dat klinkt logisch, maar zonder concrete invulling weet je aan het einde van het jaar niet of je het doel hebt gehaald. Elk jaar begin je enthousiast aan je jaarplan, maar rond de zomer ligt het al in een la. Herkenbaar? Er zijn drie fouten die zzp'ers steeds opnieuw maken. Ontdek welke dat zijn en hoe je ze dit jaar voorkomt.
De aangepaste pensioenwetgeving richt zich vooral op het pensioenstelsel voor werknemers, maar heeft ook gevolgen voor zzp'ers. Pensioenfondsen en verzekeraars werken met nieuwe regels rondom pensioenopbouw en de manier waarop pensioenvermogen wordt beheerd. Dit kan invloed hebben op producten die ook door zelfstandigen worden gebruikt, zoals lijfrentes en vrijwillige pensioenregelingen. De pensioenregels zijn veranderd, en dat merk je ook als zzp'er. Wat betekent dit precies voor jouw pensioenopbouw? Lees snel verder en kom erachter wat je nu moet weten.
Een samenwerkingsovereenkomst is meer dan een formaliteit. Het is het document waarop je terugvalt zodra er onduidelijkheid ontstaat over taken, verantwoordelijkheden, tarieven of het einde van de samenwerking. Zonder duidelijke afspraken kun je in discussies terechtkomen die veel tijd en energie kosten, en die soms ook de relatie met je samenwerkingspartner onder druk zetten. Werk je al jaren fijn samen met een andere ondernemer, maar weet je eigenlijk niet meer wat er precies in je overeenkomst staat. Dat kan later voor vervelende verrassingen zorgen.
Een persoonlijke gift doe je vanuit je eigen portemonnee, los van je onderneming. Je steunt een goed doel of initiatief omdat het je persoonlijk raakt. Het geld komt van je privérekening en heeft in principe niets te maken met je bedrijfsvoering. Een gift aan een goed doel voelt altijd goed, maar doe je dat privé of vanuit je bedrijf? Die keuze heeft meer gevolgen dan je denkt. Lees snel verder en ontdek wat het beste bij jou past.
Begin met je administratie. Controleer of al je facturen zijn verstuurd en of openstaande rekeningen zijn betaald of opgevolgd. Ook is dit een goed moment om te checken of je kilometerregistratie, kassabonnen en bonnetjes compleet zijn. Het laatste kwartaal is alweer begonnen en de laatste weken van het jaar vliegen vaak voorbij. Maar wie nu de tijd neemt, begint 2027 zonder stress. Ontdek wat je nog snel moet regelen
Opdrachtgevers werken vaak met een vast contract dat ze voor elke zzp'er gebruiken. Dat is begrijpelijk vanuit hun kant, maar het betekent niet dat de voorwaarden ook goed zijn voor jou. Een veelvoorkomende valkuil is dat het contract eenzijdig in het voordeel van de opdrachtgever is opgesteld. Een contract tekenen zonder alles te checken kan je duur komen te staan. Ontdek welke valkuilen zzp'ers vaak over het hoofd zien en hoe je jezelf beter beschermt.
Grote bedrijven investeren vaak flink in digitale beveiliging. Ze hebben aparte afdelingen die dag en nacht bezig zijn met het afweren van dreigingen. Bij kleine ondernemers ontbreekt die bescherming meestal. Je werkt met dezelfde computer voor administratie, klantcontact en bankzaken, vaak zonder extra beveiligingslagen. Eén phishingmail, één zwak wachtwoord, en je bedrijf staat stil. Cyberaanvallen raken steeds vaker kleine ondernemers. Ontdek waarom dit zo is en hoe je jezelf beschermt.
De beste tijd om een plan te maken is als je nog gezond bent. Dat klinkt logisch, maar veel zzp'ers stellen het uit. Ze zijn druk, alles loopt goed en ziekte voelt ver weg. Toch is juist die rust de beste gelegenheid om na te denken over wat er moet gebeuren als jij er tijdelijk niet bent. Je werkt hard, elke dag weer. Maar wat als je morgen ziek wordt en niet kunt werken? Veel zzp'ers denken er niet over na, tot het te laat is. Lees hoe je jezelf slim beschermt.
De eenmanszaak is voor veel ondernemers de logische start. Je richt hem snel op, de administratieve verplichtingen zijn beperkt en je houdt direct grip op je financiën. Je bent wel verplicht een administratie bij te houden voor de Belastingdienst, maar je hoeft geen jaarrekening te deponeren bij de KvK en je hoeft geen accountantsverklaring te laten opstellen. Sta je ooit stil bij de rechtsvorm van je bedrijf? De keuze tussen eenmanszaak en bv kan grote gevolgen hebben. Ontdek wat het beste past bij jouw groeiende onderneming.
De meest zichtbare kosten bij opschalen zijn personeel en huisvesting. Maar daaronder liggen lagen die je makkelijk mist als je druk bent met de dagelijkse gang van zaken. Neem de kosten van werving en inwerken. Een nieuwe medewerker kost niet alleen een salaris. Je bedrijf groeit en de omzet stijgt, maar toch blijft er minder geld over. Hoe kan dat? Ontdek welke kosten je bij opschalen vaak over het hoofd ziet en hoe je die op tijd herkent.